即使是没有实际经营的 LLC,也有应报告的交易
Key Takeaways
- 即使是"没有活动"的 LLC,几乎总是存在应申报交易(reportable transaction):设立时的出资、特许经营税(franchise tax)、注册代理人费用
- 资本投入 = 流入(所有者付钱进来);分配 = 流出(LLC 付钱回给所有者)
- 解散时的分配属于应申报事项——最后一笔交易往往是金额最大的一笔
- 附件中每笔交易都需要注明日期、类型、金额和简要说明
- 除非有特定的税务原因,否则默认选择资本投入而非贷款;贷款需要支付利息 + 正式文件
即使是没有实际经营的 LLC,也有应报告的交易
外国个人持有的单成员 LLC(single-member LLC,单一成员有限责任公司)最常见的场景,也是最容易被误解的:"我今年没有任何业务活动。"在 IRS 看来,这种说法几乎总是错误的——因为 LLC 设立本身,就构成应报告的交易(reportable transaction)。
当你设立公司时,你投入了启动资金。这笔出资属于你(外国关联方,即 foreign related party)与 LLC(美国申报公司,U.S. reporting corporation)之间的一笔应报告交易。如果在某个时点,你又把部分资金分配回给自己,那就构成了反方向的另一笔应报告交易。
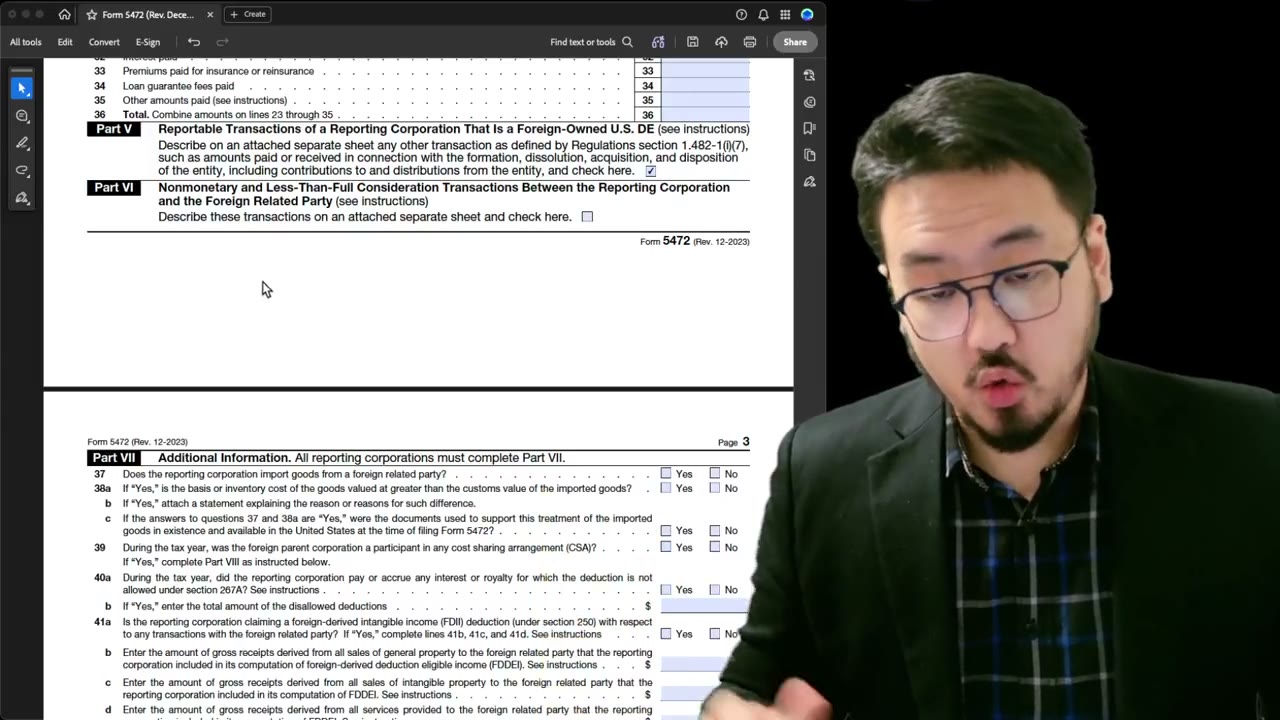
资本出资与分配——始终需要申报
对单成员 LLC 来说,这两类是最常见、最核心的应报告交易:
- **资本出资(capital contribution)**:所有者向公司投入资金(设立费用、运营资金注入、费用报销转为资本等)。应作为关联方(也就是你)对 LLC 的资金流入申报。
- **分配(distribution)**:LLC 将资金返还给所有者(利润分配、资本返还、清算分配所得)。应作为 LLC 向关联方的资金流出申报。
只要资金在你和 LLC 之间流动,基本都落在上述两类之中;另外,如果你有以借款(loan)形式安排的资金往来,还需要归入借款及利息一类。 <<<SEG:s1.b补充说明>>> Every dollar that moves between you and the LLC fits one of these two buckets, plus the loan/interest bucket if you've structured anything as a loan.
每有一笔在你和 LLC 之间流动的资金,基本都归入上述两类之一;此外,如果你将任何资金往来安排为借款(loan),还需要单独归入"借款及利息"这一类。
清算分配同样属于应报告交易
如果 LLC 在该纳税年度内被解散(dissolved),向所有者支付的最终清算分配(final liquidating distribution),也属于一笔应报告交易。这是 LLC 存续期间的最后一笔交易,而且金额往往最大,因为在解散过程中,LLC 通常会将所有剩余资产返还给所有者。
请在你的补充附件(supplementary attachment)中,将其作为"分配(distribution)"申报,并注明金额以及解散日期。IRS 通过这一信息来核实 LLC 的完整生命周期:成立(此前年度已申报出资)、运营(中间年度发生的各项交易)、以及解散(最后年度的最终分配)。整个周期在不同年度之间应当是平衡且可追溯的。
清晰描述每一笔交易
在补充附件中,针对每一笔应报告交易,请提供以下信息:
- 交易**日期(Date)** - **类型(Type)**(出资、分配、借款等) - **金额(Dollar amount)** - 简要**描述(Description)**该笔交易的触发原因(例如:"设立时的资本出资(capital contribution at formation)""多余运营资金的分配""解散清算款项")
日期信息很重要。IRS 有时会要求提供交易发生在年度内的具体时点,因为不同时点的税务处理可能不同(例如年中出资 vs. 年末分配等)。
示例演练:所有者先出资,再分配
背景设定:外国所有者于 2025 年 3 月在 Delaware 设立一家 LLC。注入启动资金 100,000 美元。到 10 月时,LLC 已正常运营一段时间,该所有者决定从中分配 20,000 美元给自己。
Form 5472 的披露内容(在补充附件中):
交易 1:资本出资。日期:2025-03-15。金额:100,000 美元。描述:"设立时,唯一外国所有者[姓名]向 LLC 运营账户投入的初始资本出资(Initial capital contribution)。"
交易 2:分配。日期:2025-10-22。金额:20,000 美元。描述:"向唯一外国所有者[姓名]分配的多余运营资金(Distribution of excess working capital)。"
这种程度的细节,能够让 IRS 审核人员清楚地理解跨境资金流动的全貌。资金往来的两个方向都已披露,并且都注明了日期、金额和描述。
资本出资 vs. 借款——二选一
当你向 LLC 垫付资金时,你面临一个结构上的选择:将其作为资本投入(capital contribution,股权性质)处理,还是作为贷款(loan,债权性质)处理。大多数外国所有者倾向于选择资本投入,因为更简单——没有利息,没有还款计划,也不需要单独的文件。
贷款则要求:市场利率的利息(即 IRS 的适用联邦利率,Applicable Federal Rate)、正式的贷款文件(本票,promissory note),以及在整个贷款存续期间保持一致的处理方式。如果你只是口头把某笔款项称为贷款,却从不收取利息或记录还款,IRS 仍可能将其重新认定为资本投入。
我的建议是:除非你有特定的税务原因而倾向于采用贷款结构(通常与未来还款且不产生分配上的税务后果有关),否则默认选择资本投入。拿不准时,请咨询你的 CPA。
讲清来龙去脉,而不是只列清单
附件的作用是叙述性披露。不要只在表格里罗列交易——要结合背景加以说明。IRS 审核人员需要了解:这家 LLC 从事的是什么业务、外国所有者是谁、这些交易与业务之间是什么关系、是否发生了任何不寻常的情况(设立、解散、收购、重大投资)。
对于普通的单一成员 LLC(single-member LLC),叙述部分简短而平淡。对于复杂情形,叙述部分则更长、更详细。无论哪种情况,在 IRS 看来,正是叙述部分使披露变得完整。
Frequently Asked Questions
如果我全年陆续进行了小额出资(例如按月支付费用),该怎么办?
在附件中把它们汇总为一行:"在 2025 纳税年度,所有者支付了注册代理人费用共计 $200,作为资本投入处理。"如果你想提供最详尽的细节,也可以逐笔列出每项交易。两种方式都可以接受。
我应该把所有者非正式垫付的费用归类为贷款还是资本投入?
几乎总是要归类为资本投入。除非你打算(并且有文件记录)按市场利率还本付息,否则 IRS 反正会把非正式的"贷款"重新认定为资本投入。把贷款结构留给你确实计划还款的情形。
如果我进行了分配,但 LLC 没有任何收益(这属于资本返还),该怎么办?
在附件中仍要作为分配进行申报。在说明中注明:"分配已投入的资本(未产生经营收入)。"IRS 理解资本返还性质的分配;只需清晰披露,以免被误认为是收益分配。
Never miss an IRS deadline
Get free email reminders for Form 5472, state annual reports, quarterly estimated tax, and OBBBA rule changes — built for foreign-owned LLC owners. No spam. Unsubscribe anytime.
We respect your privacy. No spam, ever.
Need to file your foreign-owned LLC return?
Skip the CPA bill. Our guided wizard builds your IRS-ready filing package, step by step.
Includes its walkthrough video pack
Start filing →
Ask the AI tools, free
Tax Return Drafter, Catch-Up Planner, Form Reviewer, IRS Notice Decoder — purpose-built AI tools, no signup needed.
Free tier · BYOK Anthropic/OpenAI for power use
Browse tools →
Starting your foreign-owned LLC?
Vetted partners we use ourselves: doola & Firstbase for formation, Mercury for banking, Alohi for IRS faxing.
No-fluff recommendations, no Northwest
See partners →
More on Form 5472 & Foreign-Owned LLCs
Dormant Foreign-Owned LLCs — The Form 5472 Transaction Test
Does a Dormant Foreign-Owned LLC File Form 5472? The Parts IV/V/VI Test
 1:21
No U.S. Income but Owner Funding? A Form 5472 Example
 2:20
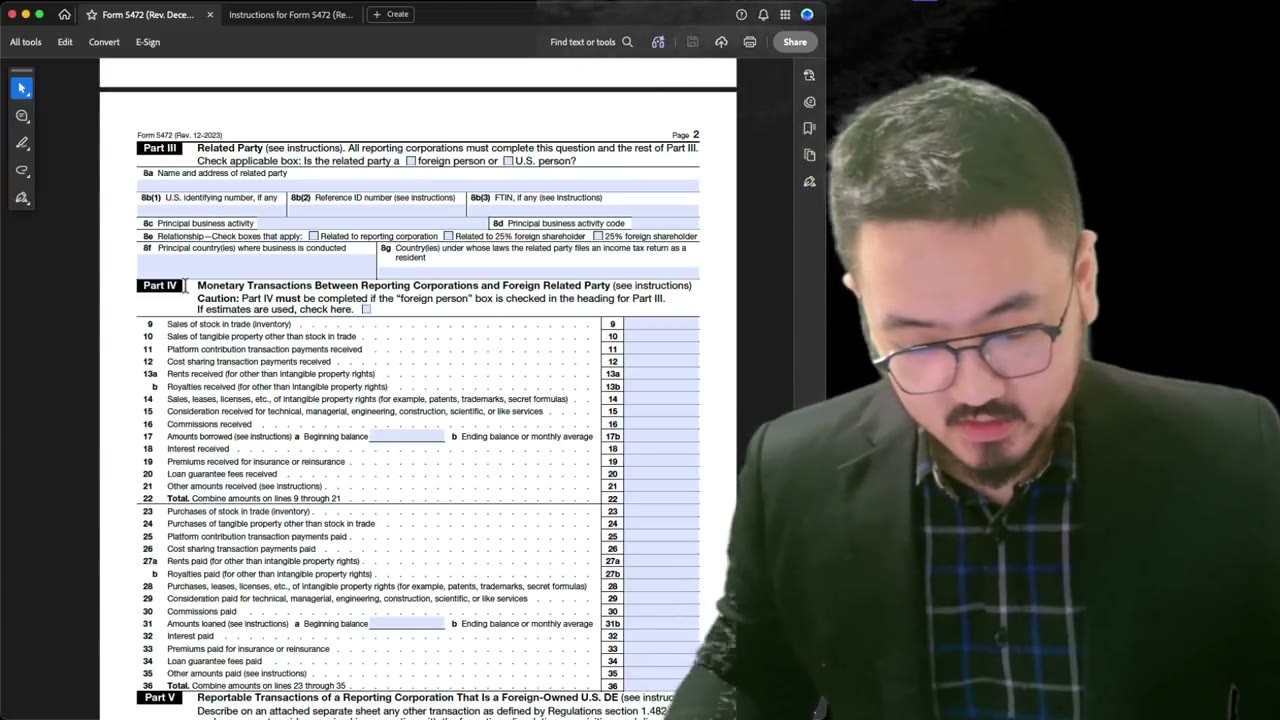
Pro Forma 1120 + Form 5472: What Counts as a Reportable Transaction with Your LLC
 4:55
Form 5472 Part IV: Inflows, Outflows, and Where Capital Contributions Go
 3:15
Form 5472 §1.6038A-2 Attachment: Required Elements and Disclosure Examples
 3:55